Apa Itu Jasa Pengacara Hukum Perbankan?
Jasa pengacara hukum perbankan merupakan layanan konsultasi dan pendampingan hukum yang berkaitan dengan kegiatan perbankan serta hubungan hukum antara bank, nasabah, dan pihak lain yang terlibat dalam transaksi keuangan.
Bidang hukum perbankan memiliki cakupan yang cukup luas. Permasalahan dapat berhubungan dengan perjanjian kredit, pembukaan rekening, transaksi perbankan, jaminan pinjaman, penagihan, maupun perselisihan yang muncul akibat pelaksanaan layanan bank.
Pengacara yang menangani bidang ini dapat membantu klien memahami isi perjanjian, meninjau dokumen transaksi, mengidentifikasi risiko hukum, dan mempertimbangkan langkah penyelesaian sesuai peraturan.
Layanan tersebut dapat dibutuhkan oleh berbagai pihak, seperti:
- Nasabah individu yang mengalami permasalahan dengan bank.
- Pelaku usaha yang memiliki fasilitas kredit.
- Perusahaan yang melakukan transaksi perbankan.
- Debitur yang menghadapi perselisihan kredit.
- Kreditur atau pihak yang terlibat dalam perjanjian pembiayaan.
- Pihak yang menghadapi sengketa mengenai jaminan atau agunan.
Jenis pendampingan yang diperlukan bergantung pada persoalan dan hubungan hukum antara para pihak.
Mengapa Permasalahan Perbankan Membutuhkan Pendampingan Hukum?
Permasalahan perbankan sering melibatkan dokumen perjanjian, catatan transaksi, ketentuan administrasi, dan kewajiban pembayaran. Kesalahan dalam memahami dokumen atau prosedur dapat menimbulkan konsekuensi hukum.
Berikut beberapa alasan pendampingan hukum dapat diperlukan.
1. Memahami Isi Perjanjian Perbankan
Perjanjian antara bank dan nasabah biasanya memuat ketentuan mengenai hak, kewajiban, biaya, bunga, jangka waktu, dan konsekuensi apabila terjadi pelanggaran.
Pengacara dapat membantu menjelaskan isi perjanjian agar klien memahami ketentuan yang telah disepakati.
2. Mengetahui Hak dan Kewajiban Nasabah
Nasabah memiliki hak yang perlu diperhatikan dalam penggunaan layanan perbankan. Di sisi lain, nasabah juga mempunyai kewajiban yang harus dilaksanakan sesuai perjanjian dan ketentuan yang berlaku.
Pendampingan hukum dapat membantu memperjelas posisi nasabah ketika terjadi perbedaan pendapat dengan bank.
3. Memahami Risiko Kredit dan Pinjaman
Fasilitas kredit memiliki konsekuensi hukum yang perlu dipahami sebelum disetujui. Hal ini termasuk kewajiban pembayaran, ketentuan keterlambatan, dan pelaksanaan jaminan apabila terjadi wanprestasi.
4. Membantu Penyelesaian Sengketa
Ketika terjadi perselisihan, pengacara dapat membantu memeriksa bukti dan menjelaskan pilihan penyelesaian yang tersedia, baik melalui pengaduan, negosiasi, maupun jalur hukum.
Jenis Permasalahan Hukum Perbankan yang Dapat Ditangani
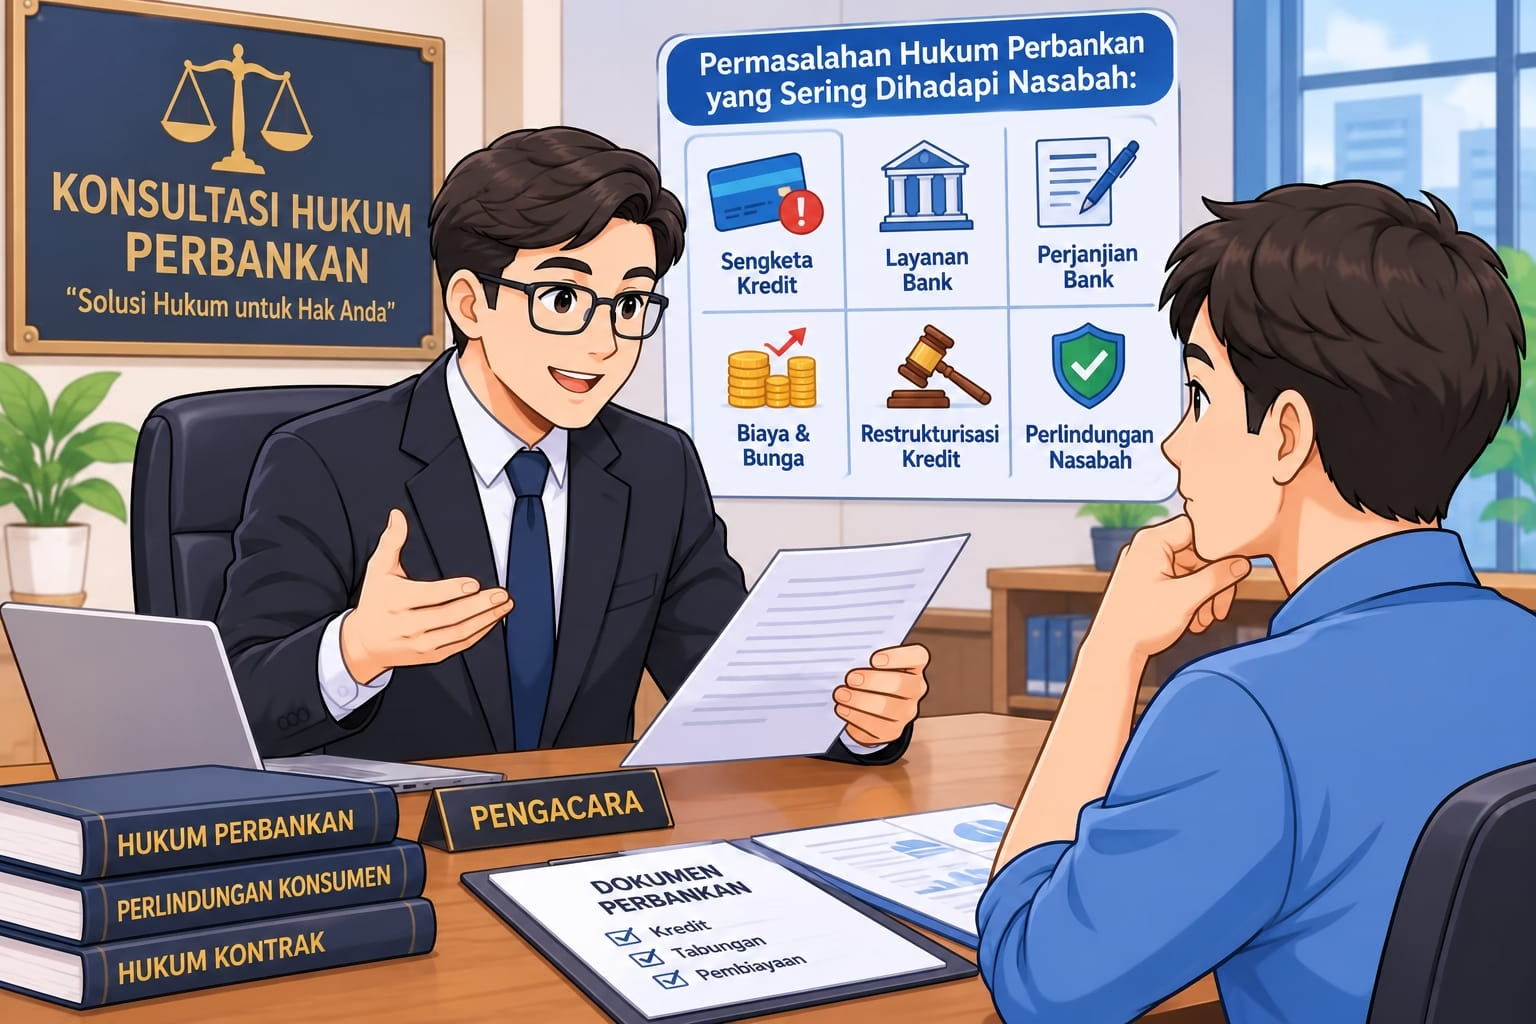
Berbagai persoalan dapat muncul dalam hubungan antara bank dan nasabah. Berikut beberapa jenis permasalahan yang dapat menjadi objek konsultasi hukum.
1. Sengketa Perjanjian Kredit
Perjanjian kredit merupakan kesepakatan antara bank sebagai pemberi fasilitas pinjaman dengan nasabah sebagai penerima kredit.
Perselisihan dapat terjadi ketika terdapat perbedaan pemahaman mengenai jumlah kewajiban, suku bunga, jangka waktu, biaya, atau ketentuan pembayaran.
Pengacara dapat membantu meninjau perjanjian dan menjelaskan hak serta kewajiban masing-masing pihak.
2. Permasalahan Kredit Macet
Kredit bermasalah dapat terjadi ketika debitur mengalami kesulitan memenuhi kewajiban pembayaran sesuai jadwal.
Situasi tersebut dapat menimbulkan persoalan mengenai penagihan, restrukturisasi, penyelesaian kewajiban, atau pelaksanaan jaminan.
Pendampingan hukum dapat membantu debitur maupun kreditur memahami pilihan penyelesaian berdasarkan perjanjian dan ketentuan yang berlaku.
3. Sengketa Agunan atau Jaminan Kredit
Dalam fasilitas kredit tertentu, bank dapat meminta jaminan sebagai bagian dari persyaratan pemberian pinjaman.
Permasalahan dapat muncul ketika terdapat perbedaan pendapat mengenai status agunan, pelaksanaan eksekusi jaminan, atau pemenuhan kewajiban debitur.
Pengacara dapat membantu memeriksa dokumen jaminan dan menjelaskan prosedur yang relevan.
4. Permasalahan Transaksi Perbankan
Nasabah dapat menghadapi persoalan transaksi, seperti transaksi yang tidak dikenali, kesalahan pemindahbukuan, atau perbedaan catatan transaksi.
Dalam kondisi tersebut, bukti transaksi, mutasi rekening, dan komunikasi dengan pihak bank menjadi dokumen penting untuk diperiksa.
Pengacara dapat membantu menjelaskan langkah hukum apabila permasalahan tidak terselesaikan melalui mekanisme pengaduan yang tersedia.
5. Sengketa Penagihan Pinjaman
Perselisihan dapat muncul apabila nasabah merasa terdapat ketidaksesuaian dalam proses penagihan atau terdapat perbedaan mengenai jumlah kewajiban yang harus dibayar.
Pemeriksaan terhadap perjanjian kredit, riwayat pembayaran, dan rincian tagihan dapat membantu memperjelas persoalan.
6. Permasalahan Pemblokiran Rekening
Rekening dapat mengalami pembatasan atau pemblokiran berdasarkan kondisi dan ketentuan tertentu.
Nasabah yang menghadapi situasi tersebut perlu mengetahui alasan dan dasar tindakan yang dilakukan. Pengacara dapat membantu memeriksa informasi yang tersedia dan menjelaskan langkah yang dapat ditempuh sesuai hukum.
7. Perselisihan dalam Layanan Perbankan Digital
Perkembangan layanan digital membuat transaksi perbankan semakin mudah. Namun, penggunaan layanan digital juga dapat menimbulkan persoalan, seperti transaksi yang tidak dikenali, gangguan layanan, atau permasalahan akses rekening.
Nasabah perlu menyimpan bukti transaksi dan menggunakan saluran pengaduan resmi bank. Apabila persoalan berkembang menjadi sengketa hukum, konsultasi dengan pengacara dapat dipertimbangkan.
Peran Pengacara dalam Menangani Sengketa Perbankan
Pengacara dapat membantu klien memahami permasalahan dan menentukan langkah yang sesuai berdasarkan dokumen serta ketentuan hukum.
1. Memberikan Konsultasi Hukum
Konsultasi merupakan tahap awal untuk menjelaskan kronologi dan inti permasalahan. Klien dapat menyampaikan hubungan hukumnya dengan bank, menunjukkan dokumen, dan menjelaskan langkah yang sudah dilakukan.
Pengacara kemudian memberikan penjelasan mengenai aspek hukum yang berkaitan dengan persoalan tersebut.
2. Memeriksa Perjanjian dan Dokumen Kredit
Dokumen perbankan dapat memiliki ketentuan yang cukup terperinci. Pengacara dapat membantu meninjau perjanjian kredit, dokumen jaminan, surat penagihan, dan bukti pembayaran.
Pemeriksaan tersebut membantu mengidentifikasi bagian yang menjadi sumber perbedaan pendapat.
3. Membantu Menyusun Surat Keberatan atau Tanggapan
Dalam kondisi tertentu, klien mungkin perlu menyampaikan keberatan atau tanggapan secara tertulis kepada bank.
Pengacara dapat membantu menyusun dokumen berdasarkan fakta dan dasar hukum yang relevan.
4. Mendampingi Proses Negosiasi
Beberapa sengketa perbankan dapat diupayakan penyelesaiannya melalui komunikasi dan negosiasi.
Pengacara dapat membantu klien menyiapkan usulan penyelesaian, memahami konsekuensi kesepakatan, serta memastikan hasil perundingan dituangkan secara jelas.
5. Membantu Proses Pengaduan dan Penyelesaian Sengketa
Apabila pengaduan kepada bank belum menghasilkan penyelesaian, terdapat mekanisme pengaduan dan penyelesaian sengketa sektor jasa keuangan yang dapat dipertimbangkan sesuai persyaratan.
Pengacara dapat membantu klien memahami prosedur dan menyiapkan dokumen pendukung.
6. Memberikan Pendampingan dalam Proses Hukum
Jika perselisihan perlu diselesaikan melalui proses hukum, pengacara dapat membantu menyiapkan dokumen, memberikan pendampingan, dan mewakili klien sesuai kewenangan serta ruang lingkup penugasan.
Dasar Hukum Perbankan di Indonesia
Permasalahan perbankan di Indonesia berkaitan dengan beberapa peraturan perundang-undangan. Penerapan aturan bergantung pada jenis layanan dan persoalan yang dihadapi.
Berikut beberapa peraturan yang relevan.
1. Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan
Undang-undang ini menjadi salah satu dasar pengaturan kegiatan perbankan di Indonesia dan telah mengalami perubahan, termasuk melalui Undang-Undang Nomor 10 Tahun 1998.
Ketentuannya mengatur berbagai aspek mengenai perbankan, termasuk kegiatan usaha dan prinsip penyelenggaraan perbankan.
2. Undang-Undang Nomor 4 Tahun 2023
Undang-Undang tentang Pengembangan dan Penguatan Sektor Keuangan atau UU P2SK memuat berbagai ketentuan mengenai sektor keuangan, termasuk pengaturan yang berkaitan dengan perbankan dan lembaga jasa keuangan.
3. Undang-Undang Nomor 21 Tahun 2011 tentang Otoritas Jasa Keuangan
Undang-undang ini menjadi dasar pembentukan dan pengaturan kewenangan Otoritas Jasa Keuangan (OJK). OJK memiliki fungsi pengaturan, pengawasan, pemeriksaan, dan penyidikan terhadap sektor jasa keuangan sesuai ketentuan.
4. Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen
Dalam hubungan tertentu antara nasabah dan penyedia layanan, ketentuan perlindungan konsumen dapat menjadi salah satu dasar hukum yang relevan.
Penerapannya perlu memperhatikan karakteristik layanan dan ketentuan khusus di sektor jasa keuangan.
5. Peraturan Otoritas Jasa Keuangan tentang Perlindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan
Ketentuan OJK mengatur aspek perlindungan konsumen, penanganan pengaduan, serta kewajiban pelaku usaha jasa keuangan.
Peraturan yang digunakan perlu diperiksa berdasarkan versi dan perubahan terbaru yang berlaku.
Cara Menyelesaikan Permasalahan dengan Bank
Ketika menghadapi masalah perbankan, nasabah sebaiknya tidak langsung mengambil tindakan tanpa memahami persoalan. Berikut tahapan umum yang dapat dipertimbangkan.
1. Mengidentifikasi Pokok Permasalahan
Tentukan terlebih dahulu persoalan yang terjadi. Apakah berkaitan dengan transaksi, perjanjian kredit, penagihan, rekening, atau jaminan?
Identifikasi ini membantu menentukan dokumen dan mekanisme penyelesaian yang relevan.
2. Mengumpulkan Bukti Pendukung
Simpan dokumen yang berkaitan dengan permasalahan, seperti bukti transaksi, mutasi rekening, perjanjian, surat pemberitahuan, dan riwayat komunikasi.
Bukti yang tersusun dengan baik akan membantu proses pemeriksaan.
3. Mengajukan Pengaduan kepada Bank
Nasabah dapat menyampaikan pengaduan melalui saluran resmi bank. Jelaskan kronologi secara terstruktur dan sertakan bukti yang diperlukan.
Simpan nomor laporan atau tanda terima pengaduan untuk keperluan tindak lanjut.
4. Meminta Penjelasan atas Hasil Penanganan
Apabila bank telah memberikan tanggapan, pelajari penjelasan tersebut dengan cermat. Jika masih terdapat bagian yang belum jelas, nasabah dapat meminta penjelasan lebih lanjut melalui saluran resmi.
5. Mempertimbangkan Mekanisme Penyelesaian Sengketa
Apabila pengaduan tidak menghasilkan kesepakatan, nasabah dapat mencari informasi mengenai mekanisme penyelesaian sengketa sektor jasa keuangan yang tersedia, termasuk melalui lembaga alternatif penyelesaian sengketa yang berwenang.
6. Berkonsultasi dengan Pengacara
Jika persoalan melibatkan perjanjian, kerugian, atau konsekuensi hukum yang kompleks, konsultasi dengan pengacara dapat membantu menentukan langkah selanjutnya.
Dokumen yang Perlu Dipersiapkan Sebelum Konsultasi
Sebelum bertemu pengacara, sebaiknya klien menyiapkan dokumen yang berkaitan dengan permasalahan perbankan.
Dokumen yang mungkin diperlukan antara lain:
- Identitas nasabah atau pihak terkait.
- Perjanjian kredit atau perjanjian layanan bank.
- Bukti transaksi dan mutasi rekening.
- Bukti pembayaran angsuran.
- Surat penagihan atau pemberitahuan dari bank.
- Dokumen jaminan atau agunan.
- Bukti pengaduan kepada bank.
- Tanggapan resmi dari pihak bank.
- Bukti komunikasi yang berkaitan dengan persoalan.
- Kronologi permasalahan secara tertulis.
Tidak semua dokumen dibutuhkan dalam setiap kasus. Pengacara dapat menjelaskan dokumen tambahan yang diperlukan berdasarkan jenis persoalan.
Manfaat Menggunakan Jasa Pengacara Hukum Perbankan
Pendampingan hukum dapat membantu klien menghadapi permasalahan perbankan secara lebih terarah.
1. Memahami Hak dan Kewajiban
Pengacara dapat membantu menjelaskan ketentuan perjanjian dan peraturan yang berkaitan dengan hubungan antara nasabah dan bank.
2. Meninjau Dokumen Perbankan
Pemeriksaan dokumen membantu mengidentifikasi ketentuan yang perlu diperhatikan, termasuk kewajiban pembayaran dan konsekuensi hukum.
3. Membantu Menyusun Langkah Penyelesaian
Setiap permasalahan memiliki karakteristik berbeda. Pengacara dapat membantu mempertimbangkan pilihan penyelesaian berdasarkan fakta dan bukti yang tersedia.
4. Mendukung Proses Negosiasi
Pendampingan dapat membantu klien menyampaikan kepentingan dan usulan penyelesaian secara lebih terstruktur.
5. Mengurangi Risiko Kesalahan Hukum
Dengan memahami prosedur dan ketentuan yang berlaku, klien dapat lebih berhati-hati sebelum menandatangani dokumen atau menyepakati penyelesaian.
Cara Memilih Pengacara Hukum Perbankan yang Tepat
Pemilihan pengacara perlu dilakukan secara cermat karena tidak semua advokat memiliki fokus praktik yang sama.
1. Periksa Legalitas Advokat
Pastikan pengacara memiliki status advokat yang sah sesuai ketentuan peraturan perundang-undangan.
2. Perhatikan Pengalaman di Bidang Perbankan
Pilih pengacara yang memahami perjanjian kredit, transaksi perbankan, jaminan, dan penyelesaian sengketa sektor keuangan sesuai kebutuhan.
3. Pastikan Penjelasan Mudah Dipahami
Pengacara sebaiknya mampu menjelaskan persoalan hukum, risiko, dan pilihan penyelesaian secara jelas.
4. Tanyakan Ruang Lingkup Layanan
Pastikan layanan yang diberikan telah dijelaskan, termasuk apakah hanya berupa konsultasi atau mencakup pendampingan dalam proses pengaduan dan penyelesaian sengketa.
5. Perhatikan Transparansi Biaya
Biaya jasa pengacara dapat berbeda berdasarkan kompleksitas permasalahan, durasi penanganan, dan ruang lingkup layanan. Mintalah rincian biaya secara tertulis sebelum menyetujui kerja sama.
6. Hindari Janji Hasil yang Tidak Realistis
Tidak ada pengacara yang dapat menjamin hasil suatu sengketa secara mutlak. Hasil penyelesaian bergantung pada fakta, bukti, ketentuan hukum, dan proses yang berlaku.
Tips Menghindari Permasalahan Hukum dengan Bank
Pencegahan dapat dilakukan dengan memahami ketentuan layanan perbankan dan menyimpan dokumen secara teratur.
1. Baca Perjanjian Sebelum Menandatangani
Perhatikan bunga, biaya, jangka waktu, kewajiban pembayaran, dan ketentuan lainnya sebelum menyetujui fasilitas perbankan.
2. Simpan Bukti Transaksi
Simpan bukti transfer, pembayaran angsuran, mutasi rekening, dan dokumen lain yang berkaitan dengan aktivitas perbankan.
3. Gunakan Saluran Resmi Bank
Apabila terdapat kendala, sampaikan pengaduan melalui saluran resmi agar proses penanganannya dapat ditelusuri.
4. Perhatikan Kewajiban Pembayaran
Nasabah yang memiliki fasilitas kredit sebaiknya memahami jadwal pembayaran dan ketentuan apabila terjadi keterlambatan.
5. Jangan Terburu-buru Menyetujui Dokumen
Pelajari setiap dokumen yang diberikan bank. Jika terdapat ketentuan yang belum dipahami, mintalah penjelasan terlebih dahulu.
6. Konsultasikan Persoalan yang Kompleks
Apabila terdapat perbedaan pendapat atau potensi sengketa, konsultasi hukum dapat membantu menghindari tindakan yang tidak sesuai prosedur.
Kesimpulan
Permasalahan perbankan dapat terjadi dalam berbagai bentuk, mulai dari sengketa kredit, masalah transaksi, penagihan pinjaman, pemblokiran rekening, hingga perselisihan mengenai jaminan. Setiap persoalan perlu diperiksa berdasarkan dokumen, fakta, dan peraturan yang berlaku.
Menggunakan jasa pengacara hukum perbankan dapat membantu nasabah maupun perusahaan memahami hak dan kewajiban, meninjau perjanjian, mengumpulkan bukti, serta mempertimbangkan langkah penyelesaian yang tepat.
Sebelum memilih pengacara, perhatikan legalitas, pengalaman, ruang lingkup layanan, dan transparansi biaya. Dengan memahami ketentuan perbankan serta mempersiapkan dokumen sejak awal, risiko kesalahpahaman dan perselisihan dapat dikelola secara lebih baik.
FAQ Seputar Jasa Pengacara Hukum Perbankan
1. Apa tugas pengacara hukum perbankan?
Pengacara hukum perbankan membantu memberikan konsultasi, memeriksa perjanjian, meninjau dokumen transaksi, menjelaskan hak dan kewajiban, serta mendampingi penyelesaian sengketa antara nasabah dan bank.
2. Kapan nasabah membutuhkan pengacara perbankan?
Nasabah dapat mempertimbangkan konsultasi ketika menghadapi sengketa kredit, persoalan transaksi, penagihan yang dipermasalahkan, konflik mengenai agunan, atau permasalahan hukum lain dengan bank.
3. Apakah pengacara dapat membantu masalah kredit macet?
Ya. Pengacara dapat membantu meninjau perjanjian kredit, bukti pembayaran, dokumen jaminan, dan pilihan penyelesaian yang sesuai dengan ketentuan hukum.
4. Bagaimana jika transaksi rekening tidak dikenali?
Nasabah sebaiknya segera menghubungi bank melalui saluran resmi, menyimpan bukti transaksi, dan meminta nomor laporan pengaduan. Jika masalah tidak terselesaikan atau berkembang menjadi sengketa hukum, konsultasi dengan pengacara dapat dipertimbangkan.
5. Apakah sengketa dengan bank harus diselesaikan di pengadilan?
Tidak selalu. Nasabah dapat terlebih dahulu menggunakan mekanisme pengaduan internal bank dan mempertimbangkan mekanisme penyelesaian sengketa sektor jasa keuangan yang tersedia sesuai persyaratan.
6. Berapa biaya jasa pengacara hukum perbankan?
Biaya bervariasi berdasarkan jenis permasalahan, kompleksitas perkara, pengalaman pengacara, dan ruang lingkup layanan yang disepakati.
7. Dokumen apa yang perlu dibawa saat konsultasi?
Dokumen yang dapat disiapkan antara lain perjanjian kredit, bukti transaksi, mutasi rekening, bukti pembayaran, surat penagihan, dokumen agunan, dan bukti pengaduan kepada bank.
8. Apakah perusahaan dapat menggunakan jasa pengacara perbankan?
Ya. Perusahaan dapat membutuhkan pendampingan hukum ketika menghadapi persoalan fasilitas kredit, perjanjian pembiayaan, transaksi perbankan, atau sengketa dengan lembaga keuangan.
https://gardalawoffice.com/jasa-pengacara-h…kepemilikan-aset/